Governance Reporting
As shown in the framework included at the start of the chapter, the governance aspect of ESG reporting is different from the environmental and social aspects. Governance reporting aims to explain the people and processes used to carry out this work. Unlike environmental and social reporting, mandatory reporting of governance-related matters has been common for many years. As a result, the kinds of information that are provided in governance reporting are reasonably consistent.
Essentially, governance or corporate governance is the systems and processes an organization establishes to direct and control itself. In most cases, the board of directors is the first and primary group responsible for corporate governance. The board of directors is elected by the shareholders. It ensures that their interests and the interests of other stakeholders are reflected in the decisions and actions of the company.
In carrying out their responsibilities, the board of directors has a set of critical tasks:
- The board retains, evaluates, and compensates the company’s executive management.
The board attempts to align compensation and related incentives to the company’s longterm interest. Transparent information is needed to explain the compensation and other incentives provided to the executive team.
- The board collaborates with the executive leaders to identify strategies and plans the organization will use to achieve its objectives.
- The board establishes all employees’ ethical conduct standards in collaboration with executive management. From there, the company develops written codes of conduct. The company usually will also develop anti-corruption and conflict-of-interest policies.
Báo cáo về Quản trị
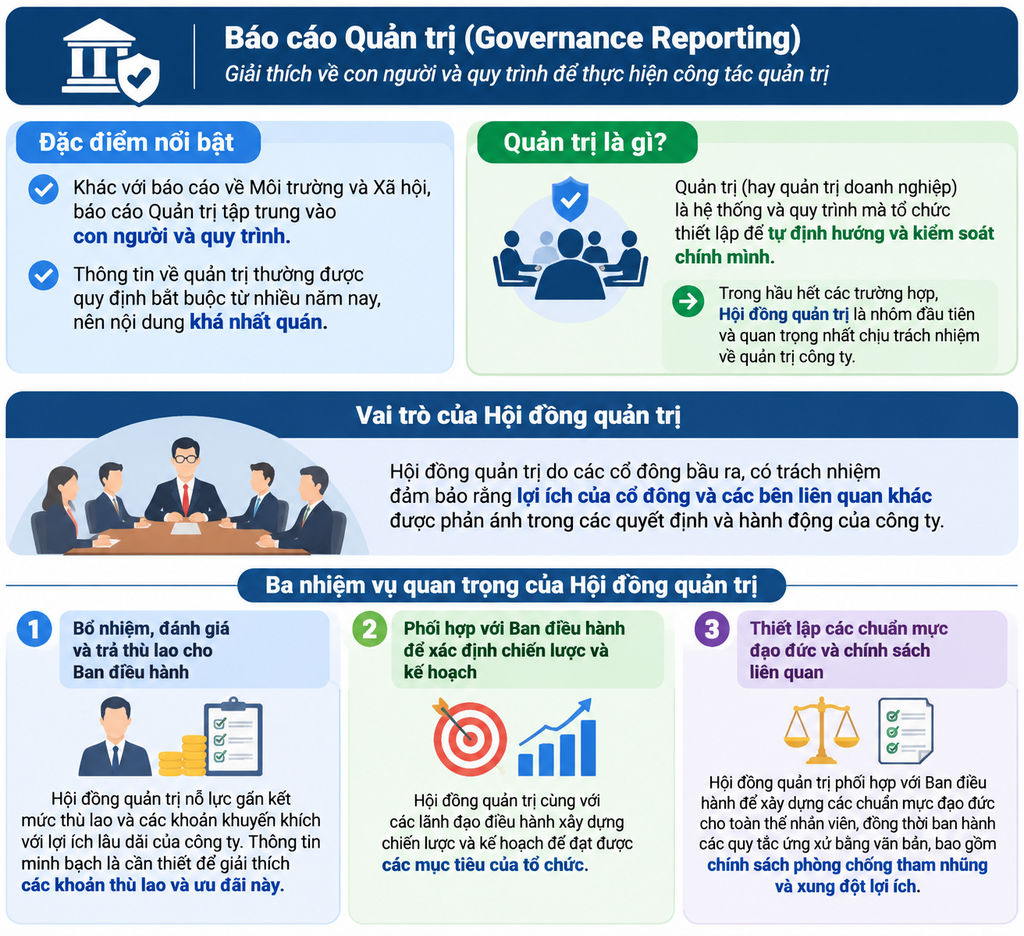
Như đã thể hiện trong khung nội dung ở phần đầu chương này, khía cạnh quản trị trong báo cáo ESG khác biệt so với các khía cạnh môi trường và xã hội. Báo cáo về quản trị nhằm mục đích giải trình về con người và các quy trình được sử dụng để thực hiện công việc này. Khác với báo cáo về môi trường và xã hội, việc bắt buộc báo cáo các vấn đề liên quan đến quản trị đã trở nên phổ biến từ nhiều năm nay. Nhờ đó, các loại thông tin được cung cấp trong báo cáo quản trị thường khá nhất quán.
Về cơ bản, quản trị hay quản trị doanh nghiệp là các hệ thống và quy trình mà một tổ chức thiết lập để định hướng và kiểm soát chính mình. Trong hầu hết các trường hợp, hội đồng quản trị là nhóm đầu tiên và quan trọng nhất chịu trách nhiệm về quản trị doanh nghiệp. Hội đồng quản trị do các cổ đông bầu ra, có nhiệm vụ đảm bảo rằng lợi ích của cổ đông cũng như các bên liên quan khác được phản ánh trong các quyết định và hành động của công ty.
Khi thực hiện trách nhiệm của mình, hội đồng quản trị đảm nhận một số nhiệm vụ trọng yếu sau:
- Hội đồng quản trị thực hiện việc tuyển dụng, đánh giá và chi trả thù lao cho đội ngũ điều hành cấp cao của công ty.
Hội đồng quản trị nỗ lực gắn kết các khoản thù lao và các ưu đãi liên quan với lợi ích dài hạn của công ty. Cần có thông tin minh bạch để giải trình về các khoản thù lao và ưu đãi dành cho đội ngũ điều hành.
- Hội đồng quản trị phối hợp với các nhà lãnh đạo điều hành để xác định các chiến lược và kế hoạch mà tổ chức sẽ sử dụng nhằm đạt được các mục tiêu đề ra.
- Hội đồng quản trị, phối hợp cùng ban điều hành, thiết lập các tiêu chuẩn về hành vi đạo đức cho toàn thể nhân viên. Trên cơ sở đó, công ty xây dựng các bộ quy tắc ứng xử bằng văn bản. Thông thường, công ty cũng sẽ xây dựng các chính sách về phòng chống tham nhũng và xử lý xung đột lợi ích.
Để lại một bình luận